La formula
Il rapporto prezzo/utili si calcola in due modi equivalenti:
- P/E = Prezzo dell'azione ÷ Utile per azione (EPS)
- P/E = Capitalizzazione di Borsa ÷ Utile netto
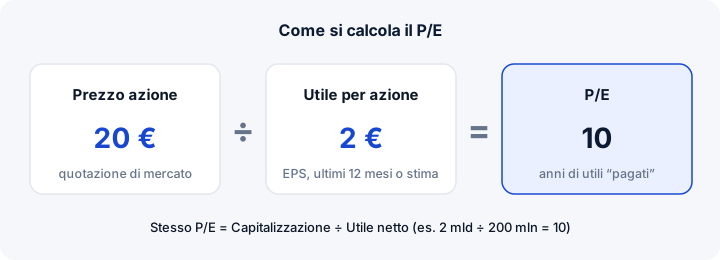
La seconda formulazione è utile quando si conoscono i dati di bilancio ma non l'EPS: una società con capitalizzazione di 2 miliardi e utile netto di 200 milioni ha un P/E di 10, qualunque sia il numero di azioni.
Esempio passo per passo
Due società ipotetiche dello stesso settore:
| Dato | Società A | Società B |
|---|---|---|
| Prezzo azione | 12 € | 45 € |
| Numero azioni | 500 milioni | 100 milioni |
| Capitalizzazione | 6 miliardi € | 4,5 miliardi € |
| Utile netto | 600 milioni € | 150 milioni € |
| EPS | 1,20 € | 1,50 € |
| P/E | 10 | 30 |
| Earnings yield (1/P/E) | 10% | 3,3% |
Il prezzo assoluto (12 € contro 45 €) non dice nulla sul fatto che un titolo sia "caro": è il rapporto con gli utili a contare. Il mercato paga B tre volte più di A per ogni euro di utile. Le spiegazioni possibili sono diverse: B cresce più rapidamente, ha utili più stabili, minore debito, oppure il mercato è semplicemente più ottimista. Capire quale ipotesi è incorporata nel prezzo è il lavoro dell'analisi fondamentale.
P/E storico, prospettico e "rettificato"
- Trailing (TTM): utili degli ultimi quattro trimestri pubblicati. È un dato certo ma guarda al passato.
- Forward: utili stimati dal consenso degli analisti per l'anno in corso o i 12 mesi successivi. Riflette le aspettative, con il rischio che le stime vengano riviste. Vedi come funzionano stime e giudizi degli analisti.
- Adjusted / ordinario: molte società comunicano un utile "rettificato" che esclude poste straordinarie (svalutazioni, plusvalenze da cessioni, oneri di ristrutturazione). Il P/E calcolato su questo utile può differire molto da quello sul risultato contabile.
- Shiller P/E (CAPE): usato soprattutto per gli indici, divide il prezzo per la media degli utili degli ultimi dieci anni corretti per l'inflazione, per attenuare l'effetto del ciclo economico.
Quando si confrontano P/E di fonti diverse è utile verificare sempre quale utile è stato usato: trailing o forward, contabile o rettificato, per azione base o diluita.
Earnings yield e confronto con i tassi
L'inverso del P/E è l'earnings yield (rendimento degli utili): con un P/E di 20 è il 5%. Viene spesso confrontato con il rendimento dei titoli di Stato, ad esempio quello del BTP decennale, per ragionare sul premio richiesto per il rischio azionario. Il confronto è indicativo: l'utile non è distribuito interamente come una cedola e può crescere o calare, mentre la cedola di un'obbligazione è fissata.
Il PEG: P/E rapportato alla crescita
Per tenere conto della crescita si usa il PEG = P/E ÷ crescita annua attesa degli utili (in %). Riprendendo l'esempio: se A ha P/E 10 e crescita attesa del 5%, il PEG è 2; se B ha P/E 30 e crescita attesa del 25%, il PEG è 1,2. Su questa base il divario di valutazione tra le due società si riduce. Il PEG eredita però tutta l'incertezza delle stime di crescita.
Perché il P/E cambia tanto da settore a settore
| Tipo di società | Caratteristiche tipiche | Come pesa sul P/E |
|---|---|---|
| Banche (es. Intesa Sanpaolo, UniCredit) | Utili legati a tassi e ciclo del credito | Multipli storicamente contenuti; si guarda anche il prezzo/patrimonio |
| Utility regolate (es. Terna, Snam) | Utili prevedibili, crescita moderata | Multipli intermedi, sensibili ai tassi |
| Lusso e marchi forti (es. Ferrari, Hermès) | Margini elevati e potere di prezzo | Multipli storicamente alti |
| Tecnologia in crescita (es. Nvidia) | Utili in rapida espansione | Multipli molto variabili, legati alle attese |
| Ciclici (auto, acciaio, energia) | Utili che oscillano con il ciclo | P/E basso al picco del ciclo, alto nei minimi |
Per i titoli ciclici il P/E può essere fuorviante: quando gli utili sono al massimo il multiplo appare basso, proprio quando gli utili rischiano di scendere. È per questo che il confronto ha più senso tra società simili e rispetto alla storia dello stesso titolo.
Limiti del rapporto prezzo/utili
- Utili negativi o vicini a zero: il P/E non è calcolabile o esplode a valori senza significato.
- Debito ignorato: due società con lo stesso P/E possono avere livelli di indebitamento molto diversi. Per questo si usano anche multipli basati sull'Enterprise Value (EV/EBITDA, EV/EBIT).
- Qualità degli utili: utili gonfiati da poste non ricorrenti o da politiche contabili aggressive abbassano artificialmente il multiplo.
- Effetto dei buyback: i riacquisti di azioni proprie riducono il numero di azioni e aumentano l'EPS anche a utile netto invariato.
- Valute e principi contabili: confrontare società quotate in Paesi diversi richiede attenzione a cambio, fiscalità e standard (IFRS o US GAAP).
Il P/E è quindi un punto di partenza per porsi domande, non una risposta. Lo screener azioni permette di filtrare i titoli per multiplo e confrontarli con altri indicatori come il rendimento da dividendo.
Domande frequenti
Come si calcola il rapporto prezzo/utili?
Si divide il prezzo di un'azione per l'utile per azione (EPS), oppure in modo equivalente la capitalizzazione di Borsa per l'utile netto. Un titolo a 30 € con EPS di 2 € ha un P/E di 15.
Che cosa significa un P/E alto?
Un P/E alto indica che il mercato paga molte volte gli utili attuali, di solito perché si attende una crescita elevata o perché gli utili correnti sono temporaneamente bassi. Non è di per sé un segnale positivo o negativo: dipende da quanto le attese sono realistiche.
Qual è la differenza tra P/E trailing e forward?
Il P/E trailing (storico) usa gli utili degli ultimi 12 mesi già pubblicati; il forward (prospettico) usa le stime degli analisti per i 12 mesi successivi o per l'esercizio in corso. Il forward incorpora le attese, ma dipende dall'affidabilità delle stime.
Il P/E si può usare per le società in perdita?
No: con utili negativi il rapporto non ha significato economico. In questi casi gli analisti usano altri multipli, come EV/Ricavi o EV/EBITDA, oppure ragionano sugli utili attesi negli anni successivi.
Approfondimenti
- EPS utile per azioneCome si calcola l'utile per azione, EPS base e diluito, adjusted e reported, e perché i buyback lo fanno salire.
- Capitalizzazione di BorsaFormula, flottante, classi dimensionali, Enterprise Value e peso negli indici come FTSE MIB e S&P 500.
- Analisi fondamentaleBilanci, flussi di cassa, multipli e indicatori di settore: il metodo per valutare una società quotata.
- Target price e giudizi analistiCome nascono target price e rating, cos'è il consenso, scale di giudizio, errori tipici e conflitti di interesse.
- Screener azioniFiltra le azioni di Borsa Italiana per capitalizzazione, P/E, dividend yield, performance e settore.
Contenuto a scopo educativo e informativo redatto dal titolo.org team: non è consulenza finanziaria o fiscale né raccomandazione personalizzata. Verifica sempre le condizioni ufficiali presso le fonti istituzionali. Leggi il disclaimer.