Titoli di Stato: guida completa a BTP, BOT e CCT
Un titolo di Stato è un'obbligazione con cui lo Stato si finanzia sul mercato: chi lo sottoscrive presta denaro al Tesoro e riceve interessi e, a scadenza, il rimborso del capitale nominale. Questa sezione spiega tipologie, meccanismi di prezzo, rischi e fiscalità dei titoli di Stato italiani.
Cos'è un titolo di Stato
Un titolo di Stato è uno strumento di debito pubblico: lo Stato emette obbligazioni per finanziare la spesa e rinnovare il debito in scadenza, e chi le acquista diventa suo creditore. In Italia l'emittente è il Ministero dell'Economia e delle Finanze (MEF), che colloca i titoli tramite aste gestite dalla Banca d'Italia o, per alcune emissioni dedicate ai privati, tramite la piattaforma MOT di Borsa Italiana.
Ogni titolo ha tre elementi fondamentali:
- Valore nominale: l'importo che verrà rimborsato a scadenza (in Italia si ragiona su 100 di nominale; il taglio minimo acquistabile è 1.000 euro).
- Remunerazione: cedole periodiche (fisse, variabili o indicizzate all'inflazione) oppure uno scarto di emissione, cioè la differenza tra prezzo di acquisto e rimborso a 100, come nei BOT.
- Scadenza: da pochi mesi a 50 anni. Più è lunga, più il prezzo del titolo è sensibile alle variazioni dei tassi d'interesse.
Dopo l'emissione i titoli sono negoziati sul mercato secondario (MOT e altre sedi), dove il prezzo cambia ogni giorno. Chi compra dopo l'emissione paga il prezzo di mercato e incassa un rendimento che può essere diverso dalla cedola nominale: è il concetto di rendimento a scadenza.
- 1.000 €Taglio minimo
- 12,5%Aliquota su interessi e plusvalenze
- 50.000 €Soglia di esclusione ISEE
- 0 €Imposta di successione
Andamento del rendimento del BTP decennale
Il rendimento del BTP a 10 anni è il riferimento principale per il costo del debito italiano ed è la base per calcolare lo spread BTP-Bund. Il grafico mostra l'andamento del rendimento (non del prezzo): quando sale, i prezzi dei BTP già in circolazione scendono.
I rendimenti dei titoli di Stato in tempo reale non sono disponibili nei widget gratuiti. I grafici dei rendimenti usano la serie ufficiale OCSE sui titoli a lungo termine (circa 10 anni), pubblicata da FRED con frequenza mensile: è adatta a leggere i trend, non le oscillazioni di giornata.
Le tipologie di titoli di Stato italiani
Il Tesoro emette famiglie di titoli diverse per durata, tipo di cedola e destinatari. Alcune sono emesse regolarmente in asta, altre sono emissioni periodiche riservate ai risparmiatori privati (retail).
Titoli a breve termine
- BOT (Buoni Ordinari del Tesoro): durata fino a 12 mesi, nessuna cedola, rendimento dato dallo scarto tra prezzo d'asta e rimborso a 100.
- CTZ (Certificati del Tesoro Zero coupon): zero coupon a 24 mesi. Non compaiono più tra le tipologie in emissione indicate dal MEF; i CTZ ancora in circolazione restano negoziabili fino a scadenza.
Titoli a medio-lungo termine
- BTP (Buoni del Tesoro Poliennali): cedola fissa semestrale, scadenze da 2 a 50 anni. Sono la parte più ampia del debito pubblico.
- CCTeu (Certificati di Credito del Tesoro): cedola variabile semestrale legata all'Euribor a 6 mesi più uno spread fisso.
- BTP€i: capitale e cedole indicizzati all'inflazione dell'area euro (indice HICP al netto dei tabacchi), per investitori che vogliono proteggersi dall'inflazione europea.
- BTP Green: BTP a tasso fisso i cui proventi sono destinati a spese pubbliche con impatto ambientale positivo.
Titoli riservati ai risparmiatori (retail)
- BTP Italia e, dal 2026, BTP Italia Sì: indicizzati all'inflazione italiana (indice FOI senza tabacchi), con tasso reale minimo garantito.
- BTP Valore: cedole crescenti nel tempo (step-up) e premio finale per chi sottoscrive in collocamento e detiene fino a scadenza. A ottobre 2026 è stato affiancato dal BTP Valore Insieme, senza cedole intermedie.
- BTP Più: emesso a febbraio 2025, cedole step-up e opzione di rimborso anticipato alla pari al quarto anno.
- BTP Futura: cedole step-up e premio legato alla crescita del PIL, emesso in tre occasioni tra il 2020 e il 2021, non riproposto negli anni successivi.
Fuori dal perimetro dei titoli negoziabili ci sono i buoni fruttiferi postali, emessi da Cassa Depositi e Prestiti e garantiti dallo Stato, che godono della stessa aliquota agevolata.
Confronto tra i principali titoli di Stato
| Titolo | Durata tipica | Cedola | Indicizzazione | Profilo tipico |
|---|---|---|---|---|
| BOT | 3, 6, 12 mesi | Nessuna (scarto) | No | Gestione della liquidità a breve, prezzo poco sensibile ai tassi |
| CTZ | 24 mesi | Nessuna (scarto) | No | Orizzonte di due anni; non più emesso |
| BTP | 2–50 anni | Fissa, semestrale | No | Flusso cedolare noto in anticipo; prezzo sensibile ai tassi |
| CCTeu | 5–7 anni | Variabile, semestrale | Euribor 6 mesi + spread | Cedola che segue i tassi a breve; prezzo più stabile |
| BTP€i | 5–30 anni | Fissa reale, semestrale | Inflazione area euro | Protezione dall'inflazione europea |
| BTP Italia / Italia Sì | 4–8 anni | Reale minima + inflazione, semestrale | Inflazione italiana (FOI) | Protezione dall'inflazione italiana, solo retail in emissione |
| BTP Valore | 4–6 anni | Fissa crescente (step-up) | No | Retail; premio finale se detenuto fino a scadenza |
| BTP Green | 10–25 anni | Fissa, semestrale | No | Come un BTP, con proventi destinati a progetti ambientali |
Le durate indicate sono quelle delle emissioni più frequenti, non vincoli normativi: il Tesoro può emettere scadenze diverse. Le caratteristiche di ogni emissione sono nella relativa scheda informativa del MEF.
Come si forma il prezzo: tassi e rendimento
Un titolo a tasso fisso paga una cedola stabilita all'emissione. Se dopo l'acquisto i tassi di mercato salgono, i nuovi titoli offrono cedole più alte e il prezzo di quelli già in circolazione scende finché il loro rendimento si allinea al mercato. Se i tassi scendono avviene l'opposto. È la relazione inversa tra prezzo e rendimento.
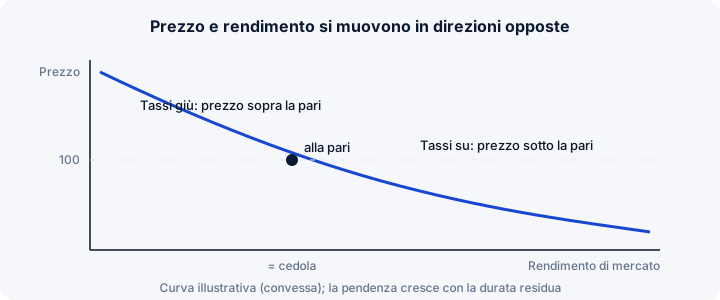
La sensibilità del prezzo ai tassi si misura con la duration: in prima approssimazione, un titolo con duration di 8 anni perde circa l'8% del prezzo per un rialzo dei rendimenti di un punto percentuale. Per un BOT a 6 mesi lo stesso rialzo pesa per circa lo 0,5%.
I rischi dei titoli di Stato
- Rischio di tasso: il prezzo scende quando i tassi salgono. È rilevante per chi vende prima della scadenza ed è tanto maggiore quanto più lunga è la durata residua.
- Rischio inflazione: un rendimento nominale fisso può risultare negativo in termini reali se l'inflazione supera la cedola. I titoli indicizzati (BTP Italia, BTP€i) lo riducono.
- Rischio emittente: la probabilità che lo Stato non rimborsi. È valutata dalle agenzie di rating e riflessa nello spread rispetto alla Germania. Le crisi del 2011–2012 mostrano che anche il debito sovrano può subire forti ribassi di prezzo.
- Rischio di liquidità: alcune emissioni con pochi scambi possono avere differenze ampie tra prezzo denaro e lettera, soprattutto per importi piccoli o titoli molto lunghi.
- Rischio di cambio: riguarda solo i titoli di Stato esteri in valuta diversa dall'euro.
Tassazione, successione e ISEE
I titoli di Stato hanno un trattamento fiscale più favorevole rispetto alle altre attività finanziarie:
- Aliquota del 12,5% su cedole, scarti di emissione, premi e plusvalenze, contro il 26% di azioni, obbligazioni societarie ed ETF (per la quota non investita in titoli pubblici).
- Esenzione dall'imposta di successione: i titoli di Stato non entrano nella base imponibile dell'imposta sulle successioni.
- Esclusione dall'ISEE fino a 50.000 euro complessivi di titoli di Stato, buoni e libretti postali, introdotta dalla Legge di Bilancio 2024.
- Imposta di bollo: si applica lo 0,20% annuo sul valore del dossier titoli, come per gli altri strumenti finanziari.
Le minusvalenze realizzate su titoli di Stato si possono compensare con plusvalenze future, ma con un meccanismo proporzionale che tiene conto della differenza di aliquota. Tutti i dettagli, con esempi numerici, sono nella pagina sulla tassazione dei titoli di Stato.
Come si comprano i titoli di Stato
Esistono tre canali principali:
- In asta: si prenota il titolo presso la propria banca o in home banking nei giorni precedenti l'asta; il prezzo è quello determinato dall'asta stessa. Calendario e meccanismi sono descritti nella pagina sulle aste dei titoli di Stato.
- In collocamento sul MOT: per BTP Italia, BTP Valore e simili, si sottoscrive alla pari (100) per alcuni giorni, senza commissioni di acquisto.
- Sul mercato secondario: si compra in qualsiasi momento un titolo già emesso, al prezzo di Borsa più il rateo di interessi maturato, pagando le commissioni del proprio intermediario.
Le differenze di costo e i passaggi pratici sono spiegati nella guida su come comprare titoli di Stato; per simulare cedole e rendimento netto è disponibile il calcolatore di rendimento BTP. Chi vuole un inquadramento generale sulle obbligazioni può partire dalla guida alle obbligazioni.
Chi detiene i titoli di Stato italiani
Il debito pubblico italiano, oltre 3.000 miliardi di euro, è in larga parte costituito da titoli di Stato. I detentori si dividono in alcune grandi categorie: la Banca d'Italia (per effetto dei programmi di acquisto dell'Eurosistema), le banche e le assicurazioni italiane, gli investitori esteri come fondi e banche centrali, e le famiglie. Negli ultimi anni la quota detenuta direttamente dalle famiglie è cresciuta, anche grazie alle emissioni riservate ai risparmiatori come BTP Valore e BTP Italia. La composizione dei detentori influisce sulla stabilità della domanda: una base di investitori domestici ampia tende a ridurre la dipendenza dai flussi internazionali, mentre la riduzione degli acquisti della BCE negli ultimi anni ha richiesto ad altri investitori di assorbire una quota maggiore delle emissioni.
Caratteristiche a confronto per orizzonte temporale
Le diverse tipologie rispondono a esigenze diverse. La tabella collega alcune caratteristiche di ciascun titolo all'orizzonte temporale, senza costituire un'indicazione di scelta: ogni valutazione dipende dalla situazione personale.
| Orizzonte | Titoli con questa durata | Caratteristiche rilevanti |
|---|---|---|
| Fino a 1 anno | BOT, BTP con vita residua breve | Prezzo poco sensibile ai tassi; rendimento esposto al reinvestimento a scadenza |
| 2–5 anni | BTP Short Term, BTP, BTP Valore, CCTeu | Oscillazioni di prezzo moderate; cedola fissa, crescente o variabile |
| 5–10 anni | BTP, BTP Italia, BTP€i, CCTeu | Rilevanza del rischio inflazione; possibile indicizzazione |
| Oltre 10 anni | BTP lunghi, BTP Green, BTP€i lunghi | Elevata sensibilità del prezzo ai tassi (duration alta) |
Glossario essenziale
- Valore nominale: importo rimborsato a scadenza, base di calcolo delle cedole.
- Alla pari / sotto la pari / sopra la pari: prezzo uguale, inferiore o superiore a 100.
- Corso secco e tel quel: prezzo senza o con il rateo di interessi maturati.
- Rateo: interessi maturati dall'ultima cedola, pagati dal compratore al venditore.
- Rendimento a scadenza: rendimento annuo ottenuto comprando al prezzo corrente e tenendo il titolo fino al rimborso.
- Duration: misura, in anni, della sensibilità del prezzo ai tassi.
- Spread: differenza di rendimento tra due titoli, di solito BTP e Bund decennali.
- ISIN: codice di 12 caratteri che identifica ogni titolo; per quelli italiani inizia con IT.
Tutte le schede sui titoli di Stato
- BTPCedola fissa semestrale, scadenze da 2 a 50 anni: meccanismi, prezzo, rateo ed esempio numerico.
- BOTTitoli zero coupon fino a 12 mesi: asta, scarto di emissione, rendimento netto e commissioni.
- CCTCedola variabile Euribor 6 mesi + spread: calcolo della cedola, prezzo e rischi.
- CTZZero coupon a 24 mesi: rendimento, tassazione e stato delle emissioni.
- BTP ItaliaIndicizzato all'inflazione italiana (FOI): meccanismo, BTP Italia Sì 2026, esempio di cedola.
- BTP ValoreCedole step-up e premio fedeltà: meccanismo, emissioni 2026 e BTP Valore Insieme.
- BTP Più8 anni, cedole step-up trimestrali e opzione di rimborso alla pari al quarto anno.
- BTP GreenBTP a tasso fisso legati a spese ambientali: funzionamento, rendicontazione e greenium.
- Rendimento BTPAndamento dei rendimenti BTP, rendimento a scadenza lordo e netto, curva e duration.
- Spread BTP-BundDifferenza di rendimento tra BTP e Bund decennali: grafico live, calcolo e storia.
- TassazioneAliquota 12,5%, minusvalenze, bollo, successione e ISEE con esempi di calcolo.
- Come comprareAsta, collocamento retail o Borsa: passaggi, ordini, commissioni ed esempio di costo.
- AsteCalendario MEF, asta marginale e competitiva, prenotazione e lettura dei risultati.
- Buoni postaliEmessi da CDP e garantiti dallo Stato: interessi, rimborso, fisco e confronto con i BTP.
- Titoli di Stato esteriBund, OAT, Bonos, Treasury e Gilt: rendimenti live, rischio cambio e tassazione.
Domande frequenti
Che cos'è un titolo di Stato in parole semplici?
È un prestito che il risparmiatore fa allo Stato. In cambio riceve interessi (cedole o scarto di emissione) e, alla scadenza, la restituzione del valore nominale. In Italia li emette il Ministero dell'Economia e delle Finanze tramite il Dipartimento del Tesoro.
Quanto si paga di tasse sui titoli di Stato?
Interessi e plusvalenze dei titoli di Stato italiani (e di quelli dei Paesi in white list) sono tassati al 12,5%, contro il 26% delle altre rendite finanziarie. Restano dovuti l'imposta di bollo dello 0,20% annuo sul dossier titoli e le eventuali commissioni. Dettagli nella pagina sulla tassazione dei titoli di Stato.
I titoli di Stato entrano nell'ISEE?
Dalla Legge di Bilancio 2024 i titoli di Stato, i buoni fruttiferi postali e i libretti postali sono esclusi dal calcolo dell'ISEE fino a un valore complessivo di 50.000 euro per nucleo familiare. Oltre questa soglia l'eccedenza viene conteggiata nel patrimonio mobiliare.
Si può perdere soldi con i titoli di Stato?
Sì, se si vende prima della scadenza a un prezzo inferiore a quello di acquisto, ad esempio dopo un rialzo dei tassi. Tenendo il titolo fino a scadenza si riceve il valore nominale, salvo il caso, estremo, di insolvenza dell'emittente. L'inflazione può inoltre ridurre il potere d'acquisto del rendimento.
Qual è il taglio minimo per comprare un titolo di Stato?
Per BTP, BOT, CCT e per le emissioni retail il lotto minimo è di 1.000 euro di valore nominale, acquistabile in multipli di 1.000 euro. Il prezzo effettivo pagato dipende dalla quotazione e può essere superiore o inferiore a 1.000 euro.