Cosa sono i BTP
I Buoni del Tesoro Poliennali sono obbligazioni emesse dal Ministero dell'Economia e delle Finanze con una cedola fissa pagata ogni sei mesi e il rimborso del valore nominale alla scadenza. Il Tesoro li emette regolarmente in asta su diverse scadenze: le più comuni sono 3, 5, 7, 10, 15, 20 e 30 anni, con emissioni occasionali a 50 anni tramite sindacato di banche. Esistono anche i BTP Short Term, con durata intorno ai due anni.
A differenza dei BOT, che non hanno cedola, e dei CCT, la cui cedola varia con l'Euribor, un BTP ordinario garantisce un flusso di interessi noto fin dall'acquisto. Dalla famiglia dei BTP derivano poi varianti con caratteristiche specifiche: BTP Italia, BTP€i, BTP Valore, BTP Più e BTP Green.
- SemestraleFrequenza cedola
- 2–50 anniScadenze emesse
- 1.000 €Taglio minimo
- 12,5%Aliquota fiscale
Come funzionano cedola e rimborso
Il tasso nel nome del titolo è annuo e si applica al valore nominale. Un BTP con cedola del 3% su 1.000 euro nominali paga 30 euro lordi l'anno in due rate da 15 euro. Alla scadenza viene rimborsato il valore nominale, indipendentemente dal prezzo pagato all'acquisto.
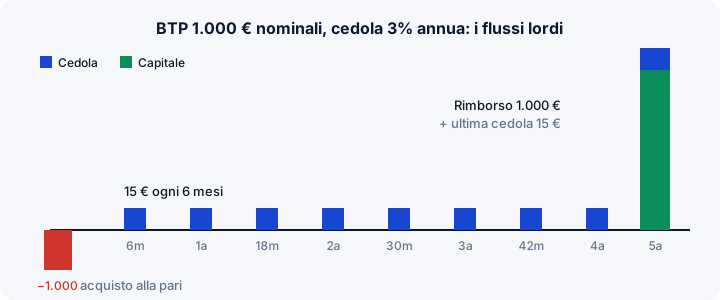
Sulle cedole si applica una ritenuta del 12,5%: i 15 euro lordi diventano 13,125 euro netti. La banca accredita direttamente l'importo netto sul conto.
Prezzo sopra e sotto la pari
Sul mercato secondario il prezzo di un BTP si esprime per 100 euro di nominale ed è chiamato corso secco, cioè senza interessi maturati. Se il prezzo è 100 il titolo quota alla pari, sotto 100 sotto la pari, sopra 100 sopra la pari.
Il prezzo si muove in senso opposto ai tassi di mercato. Un BTP emesso con cedola del 2% quando i tassi erano bassi, se i nuovi titoli di pari durata rendono il 3,5%, deve scendere sotto la pari per risultare equivalente. Viceversa un BTP con cedola del 5% in un contesto di rendimenti al 3% quota sopra la pari. Il rapporto tra prezzo e tasso è approfondito nella pagina sul rendimento dei BTP.
| Prezzo di acquisto | Effetto alla scadenza (1.000 € nominali) | Rendimento rispetto alla cedola |
|---|---|---|
| 96 (sotto la pari) | Paghi 960 €, ricevi 1.000 €: guadagno in conto capitale di 40 € | Superiore |
| 100 (alla pari) | Paghi 1.000 €, ricevi 1.000 € | Uguale |
| 104 (sopra la pari) | Paghi 1.040 €, ricevi 1.000 €: perdita in conto capitale di 40 € | Inferiore |
Esempio completo: acquisto di 1.000 euro di BTP
Ipotizziamo l'acquisto sul mercato secondario di 1.000 euro nominali di un BTP con cedola annua del 3%, scadenza tra 5 anni, prezzo di 98. Sono passati 60 giorni dall'ultimo stacco cedola su un semestre di 182 giorni. I valori sono illustrativi.
- Controvalore a corso secco: 1.000 × 98 / 100 = 980,00 €.
- Rateo di interessi: la cedola semestrale lorda è 15 €; ne sono maturati 60/182, cioè 15 × 60 / 182 ≈ 4,95 €. Il compratore li paga al venditore e li recupera con la prima cedola intera che incasserà.
- Commissioni: con una commissione dello 0,10% sul controvalore si aggiungono circa 0,98 € (molti intermediari applicano minimi fissi, per esempio da 2 a 10 euro).
- Esborso totale: circa 980 + 4,95 + 0,98 ≈ 985,93 €.
Nei cinque anni si incassano dieci cedole da 13,125 € netti (131,25 € in totale). A scadenza si ricevono 1.000 €: lo scarto di 20 € rispetto al prezzo di 980 è un reddito tassato al 12,5%, quindi 17,50 € netti. Il rendimento effettivo lordo a scadenza, calcolato sul prezzo di 98, è di circa il 3,4% annuo, più alto della cedola nominale proprio perché il titolo è stato comprato sotto la pari. Puoi ripetere il calcolo con i tuoi dati nel calcolatore di rendimento BTP.
Il corso tel quel è il prezzo comprensivo del rateo: corso secco più interessi maturati. Nelle piattaforme di trading si inserisce il prezzo secco; il rateo viene aggiunto automaticamente nel conteggio finale dell'ordine.
Come si comprano i BTP
I BTP si possono sottoscrivere in asta, prenotandoli presso la banca entro i giorni che precedono la data dell'asta, oppure acquistare in qualsiasi momento sul MOT di Borsa Italiana o su altre sedi di negoziazione come EuroTLX. In asta il prezzo è quello determinato dal Tesoro; sul secondario si sceglie il prezzo con un ordine limite. I passaggi pratici sono descritti nella pagina su come comprare titoli di Stato e in quella sulle aste.
Prima di inserire un ordine è utile verificare tre dati: codice ISIN, data di scadenza e liquidità del titolo, cioè la differenza tra prezzo di acquisto (lettera) e vendita (denaro). Sui titoli più scambiati la differenza è di pochi centesimi; su emissioni poco trattate può essere più ampia.
Rischi da conoscere
- Tasso d'interesse: più è lunga la scadenza, più il prezzo reagisce ai movimenti dei rendimenti. Un BTP a 30 anni può perdere o guadagnare in un anno quanto un'azione, a seconda di come si muovono i tassi.
- Inflazione: la cedola fissa non si adegua all'aumento dei prezzi.
- Emittente: il merito di credito dell'Italia si riflette nello spread BTP-Bund.
- Reinvestimento: le cedole incassate possono essere reinvestite a tassi diversi da quelli dell'acquisto.
Per la fiscalità completa, compresi bollo, minusvalenze ed esenzioni, vedi la pagina sulla tassazione dei titoli di Stato.
Scadenze, benchmark e liquidità
Sul mercato secondario sono quotati alcune centinaia di BTP con scadenze che coprono quasi ogni anno fino al 2070 circa. Per ciascuna durata principale, il titolo emesso più di recente e più scambiato è detto benchmark: il BTP decennale benchmark, per esempio, è quello su cui si calcolano il rendimento a 10 anni e lo spread con la Germania.
I titoli benchmark e quelli di grande dimensione, spesso oltre 15–20 miliardi di euro in circolazione, hanno differenze tra prezzo denaro e lettera molto ridotte. Le emissioni più vecchie, con cedole lontane dai tassi correnti, possono essere meno liquide. Per un risparmiatore che compra piccoli importi la liquidità conta soprattutto in caso di vendita anticipata.
Una caratteristica utile da conoscere è che due BTP con la stessa scadenza ma cedole diverse hanno prezzi diversi ma rendimenti a scadenza simili: un titolo con cedola del 6% e uno con cedola dell'1% che scadono lo stesso anno quotano rispettivamente sopra e sotto la pari proprio per compensare la differenza di cedola.
Domande frequenti
Ogni quanto paga la cedola un BTP?
Ogni sei mesi. Il tasso indicato nel nome del titolo è annuo: un BTP al 3% paga due cedole lorde da 1,5 euro ogni 100 euro nominali, cioè 15 euro a semestre ogni 1.000 euro.
Cosa succede se vendo un BTP prima della scadenza?
Lo vendi al prezzo di mercato del momento, che può essere più alto o più basso di quello pagato. Incassi anche il rateo di interessi maturato dall'ultima cedola. L'eventuale plusvalenza è tassata al 12,5%; una minusvalenza è compensabile secondo regole specifiche.
Che differenza c'è tra cedola e rendimento di un BTP?
La cedola è fissa e calcolata sul valore nominale. Il rendimento effettivo dipende dal prezzo di acquisto: comprando sotto la pari il rendimento a scadenza è superiore alla cedola, comprando sopra la pari è inferiore.
Come si legge il nome di un BTP?
Nel nome compaiono il tasso cedolare annuo e la data di scadenza, per esempio “BTP 3% 1/8/2029”. Il codice ISIN, che inizia con IT, identifica in modo univoco il titolo presso banca e Borsa.
Approfondimenti
- Rendimento BTPAndamento dei rendimenti BTP, rendimento a scadenza lordo e netto, curva e duration.
- BTP ValoreCedole step-up e premio fedeltà: meccanismo, emissioni 2026 e BTP Valore Insieme.
- TassazioneAliquota 12,5%, minusvalenze, bollo, successione e ISEE con esempi di calcolo.
- Rendimento BTPRendimento a scadenza lordo e netto di un BTP da prezzo, cedola, durata e commissioni.
Contenuto a scopo educativo e informativo redatto dal titolo.org team: non è consulenza finanziaria o fiscale né raccomandazione personalizzata. Verifica sempre le condizioni ufficiali presso le fonti istituzionali. Leggi il disclaimer.