Settori di Borsa: analisi settoriale e titoli per settore
Ogni società quotata appartiene a un settore con regole economiche proprie: una banca reagisce ai tassi, una utility alla regolazione, un produttore di auto al ciclo dei consumi. Capire il settore è il primo passo per leggere correttamente un titolo.
Perché analizzare i settori
L'analisi settoriale sta a metà strada tra lo studio dell'economia nel suo complesso e quello della singola azienda. Società dello stesso settore condividono clienti, materie prime, regole e tecnologie: per questo i loro titoli tendono a muoversi insieme quando cambia uno di questi fattori. Un rialzo del prezzo del petrolio, una decisione della BCE o un nuovo dazio colpiscono interi comparti, non singole imprese.
Conoscere il settore serve a due cose pratiche:
- scegliere le metriche giuste: una banca si legge con CET1 e margine d'interesse, una utility con la base regolata, un gruppo della difesa con il portafoglio ordini. Il rapporto prezzo/utili da solo non permette di confrontare società di settori diversi;
- distinguere fattori comuni e specifici: se un titolo scende insieme a tutto il suo settore, la causa è probabilmente esterna all'azienda; se scende da solo, la spiegazione va cercata più probabilmente nei suoi conti e alle sue notizie.
Il peso dei settori cambia molto da un listino all'altro. Il FTSE MIB è dominato da banche, assicurazioni, energia e utility, mentre il Nasdaq 100 è concentrato sulla tecnologia: per questo i due indici reagiscono in modo diverso agli stessi eventi. È uno dei motivi per cui la diversificazione passa anche dai settori.
Settori ciclici e difensivi
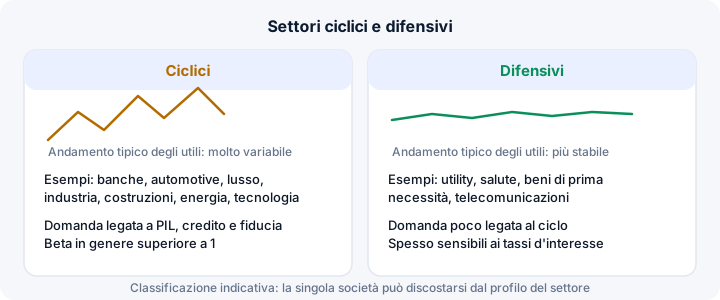
La distinzione più usata è quella tra settori ciclici, i cui utili dipendono fortemente da crescita economica, credito e fiducia di famiglie e imprese, e settori difensivi, che vendono beni e servizi di cui si ha bisogno in ogni fase del ciclo (elettricità, farmaci, alimentari). I titoli ciclici hanno in genere un beta più alto, cioè oscillano più del mercato; quelli difensivi oscillano meno ma spesso sono più sensibili ai tassi d'interesse, perché hanno molto debito e vengono valutati per i dividendi.
Classificazione dei settori
La tabella riassume il profilo tipico di ciascun settore seguito dal sito. Si tratta di caratteristiche medie osservate storicamente, non di regole: all'interno di ogni settore ci sono società con profili molto diversi.
| Settore | Profilo | Sensibilità ai tassi | Fattore principale |
|---|---|---|---|
| Banche | Ciclico | Alta (positiva sul margine) | Tassi, qualità del credito, spread |
| Risparmio gestito | Ciclico | Media | Andamento dei mercati, flussi di raccolta |
| Assicurazioni | Difensivo | Media (positiva sui rendimenti) | Sinistri, rendimenti obbligazionari |
| Energia e petrolio | Ciclico | Bassa | Prezzo di petrolio e gas |
| Utility | Difensivo | Alta (negativa) | Regolazione, tassi, prezzi dell'energia |
| Difesa e aerospazio | Legato alla spesa pubblica | Bassa | Bilanci della difesa, ciclo dell'aviazione |
| Automotive | Ciclico | Media (credito al consumo) | Domanda di auto, dazi, transizione elettrica |
| Lusso e moda | Ciclico | Bassa | Consumi di fascia alta, Cina e USA |
| Telecomunicazioni | Difensivo | Alta (negativa) | Concorrenza sui prezzi, investimenti in rete |
| Tecnologia e semiconduttori | Ciclico / crescita | Alta (valutazioni) | Investimenti in IT e intelligenza artificiale |
| Industria | Ciclico | Media | Investimenti, infrastrutture, ordini |
| Costruzioni e materiali | Ciclico | Media | Opere pubbliche, costi dell'energia |
| Salute e farmaceutico | Difensivo | Media | Pipeline di farmaci, brevetti, prezzi |
| Beni di consumo | Misto (prima necessità difensivi) | Media | Potere di prezzo, costi delle materie prime |
| Media, sport e gaming | Misto | Media | Pubblicità, abbonamenti, regolazione del gioco |
"Alta (negativa)" indica settori le cui quotazioni storicamente tendono a soffrire un rialzo dei rendimenti; "positiva" indica settori i cui utili beneficiano, entro certi limiti, di tassi più alti. Per la relazione tra tassi e obbligazioni vedi la guida alle obbligazioni.
La rotazione settoriale: un modello teorico
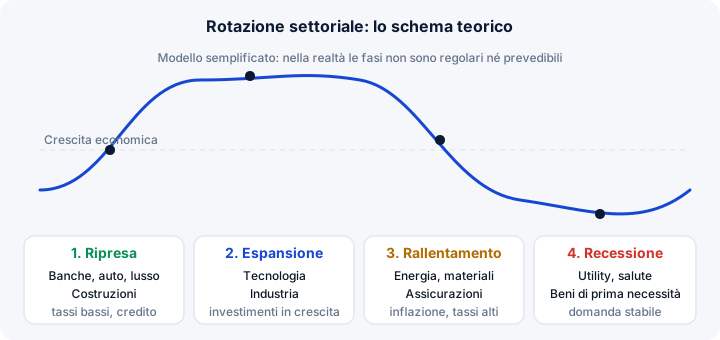
La rotazione settoriale è un modello che collega le fasi del ciclo economico ai settori che storicamente hanno avuto andamenti relativi migliori. In forma semplificata:
- Ripresa: tassi bassi e credito in ripartenza favoriscono i settori più ciclici, come banche, auto, beni di consumo discrezionali e costruzioni.
- Espansione: la crescita degli investimenti sostiene tecnologia e industria.
- Rallentamento: con inflazione e tassi elevati tendono a tenere meglio energia e materie prime.
- Recessione: la domanda stabile rende relativamente più resilienti utility, salute e beni di prima necessità.
I limiti del modello
- Le fasi si riconoscono a posteriori: i dati macroeconomici escono in ritardo e vengono rivisti, mentre i prezzi di Borsa anticipano le attese.
- I cicli non sono regolari: durata e intensità cambiano ogni volta, e shock esterni (pandemia, guerre, crisi energetiche) possono saltare intere fasi.
- Fattori strutturali: tendenze di lungo periodo come l'intelligenza artificiale, la transizione energetica o il riarmo europeo possono dominare l'effetto del ciclo.
- Eterogeneità interna: dentro lo stesso settore convivono società con debito, mercati e modelli di business molto diversi.
- Costi e tasse: ogni spostamento di portafoglio comporta commissioni e tassazione delle plusvalenze, come spiegato nella guida alla tassazione delle azioni.
Il modello aiuta a interpretare perché certi settori si muovono insieme, ma non fornisce segnali operativi né previsioni affidabili sull'andamento futuro dei titoli.
Come sono costruite le pagine di settore
Ogni pagina di settore riunisce l'elenco dei titoli italiani ed esteri seguiti dal sito con quotazioni in tempo reale, una spiegazione di come guadagnano le aziende del comparto, una tabella delle metriche specifiche da usare nei confronti, i principali fattori che influenzano gli utili, i rischi tipici e il posizionamento delle singole società quotate a Piazza Affari. Le classificazioni settoriali usate dai fornitori di indici (GICS, ICB) possono differire leggermente dai raggruppamenti del sito.
Tutti i settori
- Banche e servizi finanziari14 titoli
- Risparmio gestito4 titoli
- Assicurazioni3 titoli
- Energia e petrolio7 titoli
- Utility10 titoli
- Difesa e aerospazio6 titoli
- Automotive11 titoli
- Lusso e moda9 titoli
- Telecomunicazioni3 titoli
- Tecnologia e semiconduttori21 titoli
- Industria8 titoli
- Costruzioni e materiali3 titoli
- Salute e farmaceutico7 titoli
- Beni di consumo7 titoli
- Media, sport e gaming6 titoli
Domande frequenti
Cosa si intende per settore ciclico?
Un settore i cui ricavi e utili variano molto con l'andamento dell'economia: crescono nelle fasi di espansione e calano nelle recessioni. Esempi tipici sono automotive, banche, lusso, industria e costruzioni.
Cos'è la rotazione settoriale?
È un modello teorico secondo cui, nelle diverse fasi del ciclo economico, i mercati tendono a premiare settori diversi. È utile per capire perché alcuni comparti si muovono insieme, ma le fasi del ciclo si riconoscono di solito solo a posteriori e le relazioni storiche non si ripetono in modo regolare.
Perché le utility scendono quando salgono i rendimenti dei BTP?
Le utility hanno molto debito e sono valutate soprattutto per i dividendi stabili. Se i rendimenti dei titoli di Stato salgono, aumenta il costo del debito e i loro flussi di cassa futuri valgono meno, mentre le obbligazioni diventano un'alternativa più remunerativa.
Chi decide a quale settore appartiene un'azienda?
I principali fornitori di indici usano classificazioni standard come GICS (MSCI e S&P) e ICB (FTSE Russell). Su questo sito i settori sono raggruppati in modo semplificato per facilitare il confronto tra titoli italiani ed esteri.