Il quadro in sintesi
| Imposta | Su cosa | Misura | Chi la applica (amministrato) |
|---|---|---|---|
| Imposta sostitutiva su plusvalenze | Guadagno realizzato con la vendita | 26% | Intermediario, a ogni vendita |
| Ritenuta sui dividendi | Dividendo incassato | 26% | Intermediario, al pagamento |
| Imposta di bollo | Valore del dossier titoli | 0,2% annuo | Intermediario, in proporzione al periodo |
| Tobin tax | Acquisti di azioni di società italiane | 0,2% sui mercati regolamentati e MTF (dal 2026) | Intermediario, all'acquisto |
Le regole descritte valgono per persone fisiche residenti in Italia che investono fuori da un'attività d'impresa e detengono partecipazioni non qualificate (per le società quotate, fino al 2% dei diritti di voto o al 5% del capitale). Per casi diversi è opportuno rivolgersi a un professionista.
Redditi diversi e redditi di capitale
È la distinzione da cui dipende quasi tutto il resto.
| Redditi diversi (art. 67 TUIR) | Redditi di capitale (art. 44 TUIR) | |
|---|---|---|
| Esempi | Plusvalenze e minusvalenze su azioni, obbligazioni, certificati; perdite su ETF e fondi | Dividendi, cedole, proventi di ETF e fondi (anche quelli realizzati alla vendita) |
| Aliquota tipica | 26% (12,5% per la quota riferibile a titoli di Stato) | 26% (12,5% sui titoli di Stato e assimilati) |
| Possono generare minusvalenze? | Sì | No |
| Possono assorbire minusvalenze? | Sì | No |
La conseguenza pratica è un'asimmetria: chi ha perdite su azioni e guadagni su ETF paga il 26% sui guadagni degli ETF e conserva le perdite, che potrà usare solo con future plusvalenze su azioni, obbligazioni o altri strumenti che generano redditi diversi.
Come si calcola la plusvalenza
Plusvalenza = corrispettivo di vendita − costo fiscale, dove il costo comprende il prezzo pagato e gli oneri accessori come le commissioni. Se la stessa azione è stata comprata più volte, si usa il costo medio ponderato.
Esempio con costo medio
| Operazione | Quantità | Prezzo | Costo totale (con commissioni) |
|---|---|---|---|
| Acquisto 1 | 500 | 6,00 € | 3.005 € |
| Acquisto 2 | 500 | 7,00 € | 3.505 € |
| Totale in carico | 1.000 | costo medio 6,51 € | 6.510 € |
| Vendita | 600 | 7,50 € | incasso 4.500 − 5 = 4.495 € |
Costo fiscale delle 600 azioni vendute: 600 × 6,51 = 3.906 €. Plusvalenza: 4.495 − 3.906 = 589 €. Imposta: 26% × 589 = 153,14 €. Le 400 azioni rimaste mantengono il costo medio di 6,51 €. Puoi rifare il calcolo con il calcolatore delle plusvalenze.
Minusvalenze: lo zainetto fiscale
Una vendita in perdita genera una minusvalenza, che si può compensare con plusvalenze (e altri redditi diversi) realizzate nello stesso anno e nei quattro anni successivi. In regime amministrato l'intermediario tiene il conto delle minusvalenze disponibili e le applica automaticamente.
Esempio su più anni
| Anno | Evento | Effetto fiscale | Zainetto residuo |
|---|---|---|---|
| 2026 | Minusvalenza di 3.000 € su un titolo | Nessuna imposta | 3.000 € (scadenza 31/12/2030) |
| 2027 | Plusvalenza di 2.000 € su azioni | Compensata: imposta 0 € | 1.000 € |
| 2027 | Guadagno di 1.500 € vendendo un ETF | Reddito di capitale: imposta 390 € | 1.000 € |
| 2027 | Dividendi per 800 € | Ritenuta 208 € | 1.000 € |
| 2029 | Plusvalenza di 1.800 € su azioni | Imponibile 800 €: imposta 208 € | 0 € |
Le minusvalenze non usate entro il 31 dicembre del quarto anno successivo vanno perse. Se le minusvalenze derivano da titoli di Stato, o vanno compensate con plusvalenze su titoli di Stato, operano i coefficienti di equalizzazione legati all'aliquota del 12,5%: vedi tassazione dei titoli di Stato.
Dividendi
Sui dividendi di società italiane l'intermediario applica una ritenuta a titolo d'imposta del 26%. Su quelli esteri si applica prima la ritenuta del Paese d'origine, poi il 26% italiano sul netto: per i titoli USA, con il modulo W-8BEN, il prelievo complessivo è circa il 37,1%. Per esempi su Enel, Eni e titoli esteri vedi la guida sui dividendi.
Imposta di bollo e IVAFE
- Bollo: 0,2% annuo sul valore di mercato degli strumenti finanziari depositati presso intermediari italiani, calcolato a fine periodo di rendicontazione e in proporzione ai giorni. Per le persone fisiche non c'è un massimo (per i soggetti diversi è previsto un tetto di 14.000 €). Con un dossier di 50.000 € il bollo annuo è 100 €.
- IVAFE: per i titoli detenuti presso intermediari esteri si paga, in dichiarazione, l'imposta sul valore delle attività finanziarie all'estero, anch'essa allo 0,2% in via generale.
- Conto corrente: separato dal dossier, ha il proprio bollo fisso di 34,20 € annui per le persone fisiche se la giacenza media supera 5.000 €.
Tobin tax
La legge di bilancio 2026 ha raddoppiato le aliquote dell'imposta sulle transazioni finanziarie: dal 1° gennaio 2026 gli acquisti di azioni di società italiane sono tassati allo 0,2% se eseguiti su mercati regolamentati o MTF e allo 0,4% fuori mercato. Sono esenti, tra gli altri, le società con capitalizzazione media inferiore a 500 milioni di euro e le società con sede all'estero, anche se quotate a Milano. Tutti i dettagli nella guida sulla Tobin tax.
Azioni estere e cambio
- Plusvalenze su azioni estere: 26%, calcolate in euro convertendo prezzo di acquisto e di vendita ai cambi delle rispettive date. Parte del guadagno (o della perdita) può quindi dipendere dal cambio.
- Valuta: la liquidità in valuta estera detenuta sui conti può generare redditi diversi tassabili in specifiche condizioni di giacenza; è un tema da verificare con il proprio intermediario o un professionista.
- Tobin tax: non si applica alle azioni di società estere, come Apple, ASML o Stellantis (sede legale nei Paesi Bassi).
Regime amministrato o dichiarativo
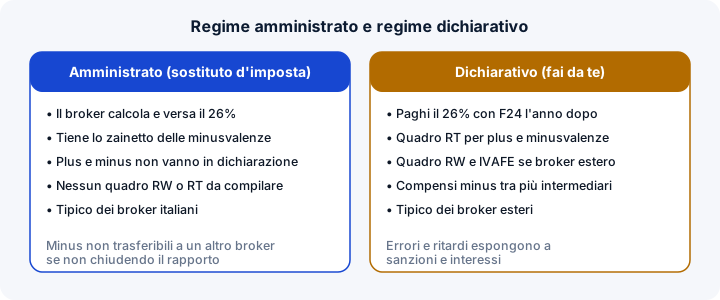
In regime amministrato fa tutto l'intermediario. In regime dichiarativo l'investitore indica plusvalenze e minusvalenze nel quadro RT, i redditi di capitale esteri nel quadro RM, gli investimenti esteri nel quadro RW e versa le imposte con il modello F24 alle scadenze della dichiarazione dei redditi. La scelta e le sue conseguenze sono descritte nella guida regime amministrato e dichiarativo.
Le norme fiscali cambiano frequentemente. Le informazioni sono aggiornate alla data indicata nella pagina e hanno scopo informativo: per situazioni specifiche, verifica con l'intermediario o con un commercialista.
Domande frequenti
Quanto si paga di tasse se si guadagna con le azioni?
Il 26% della plusvalenza realizzata, cioè della differenza tra prezzo di vendita e costo di acquisto, al netto delle commissioni. Se compri a 5.000 € e vendi a 6.000 €, sulla plusvalenza di 1.000 € paghi 260 €, salvo minusvalenze compensabili. Le imposte si pagano solo alla vendita, non sulle plusvalenze "sulla carta".
Per quanto tempo si possono usare le minusvalenze?
Le minusvalenze si possono compensare con plusvalenze e altri redditi diversi realizzati nello stesso anno e nei quattro anni successivi. Una minusvalenza realizzata nel 2026 è utilizzabile fino al 31 dicembre 2030.
Le minusvalenze su azioni si compensano con i guadagni degli ETF?
No. Secondo la normativa in vigore, i proventi degli ETF e dei fondi armonizzati sono redditi di capitale, e le minusvalenze non possono essere compensate con essi. Al contrario, le perdite realizzate su un ETF sono redditi diversi e possono essere compensate con plusvalenze su azioni.
Il bollo sul dossier titoli si paga anche se il conto è in perdita?
Sì. L'imposta di bollo dello 0,2% annuo si calcola sul valore di mercato degli strumenti a fine periodo di rendicontazione, indipendentemente da guadagni o perdite. Per le persone fisiche non c'è un tetto massimo.
Devo dichiarare le azioni se uso una banca italiana?
In regime amministrato no: l'intermediario applica imposte e ritenute e tiene conto delle minusvalenze. Con broker esteri in regime dichiarativo, invece, plusvalenze e dividendi vanno indicati nella dichiarazione dei redditi e i titoli nel quadro RW, con il pagamento dell'IVAFE al posto del bollo.
Approfondimenti
- Regime amministrato e dichiarativoChi calcola e versa le tasse su plusvalenze e dividendi: differenze pratiche tra i due regimi fiscali.
- Tobin taxAliquote 2026, base imponibile sul saldo giornaliero, esenzioni, titoli esclusi ed esempi di calcolo.
- Calcolatore plusvalenzeImposta su plusvalenze di azioni, ETF e titoli di Stato, con compensazione delle minusvalenze e quota 48,08%.
- DividendiCalendario di stacco, record date e pagamento, effetto sul prezzo, acconti e tassazione dei dividendi.
- TassazioneAliquota 12,5%, minusvalenze, bollo, successione e ISEE con esempi di calcolo.
Contenuto a scopo educativo e informativo redatto dal titolo.org team: non è consulenza finanziaria o fiscale né raccomandazione personalizzata. Verifica sempre le condizioni ufficiali presso le fonti istituzionali. Leggi il disclaimer.