Da dove arriva il dividendo
A fine esercizio la società approva il bilancio. Se c'è un utile (o ci sono riserve distribuibili), il consiglio di amministrazione propone quanto distribuire e l'assemblea degli azionisti delibera importo e date. La quota di utile distribuita si chiama payout: con un utile per azione di 1,00 € e un dividendo di 0,60 €, il payout è il 60%.
Molte società italiane fissano una politica dei dividendi nel piano industriale: un payout percentuale (molte banche), un dividendo minimo per azione (Enel), un dividendo in crescita annua o una combinazione con il riacquisto di azioni proprie.
Le tre date: stacco, record date, pagamento
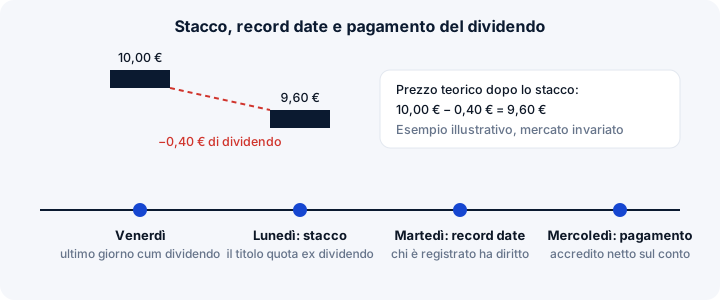
| Data | Cosa succede |
|---|---|
| Ultimo giorno cum dividendo | Ultima seduta in cui chi compra acquista anche il diritto al dividendo |
| Data di stacco (ex date) | Il titolo quota "ex dividendo": chi compra da oggi non riceve la cedola |
| Record date | Data in cui le registrazioni presso il depositario centrale individuano chi ha diritto |
| Data di pagamento | L'importo, al netto delle ritenute, viene accreditato sul conto |
In Italia lo stacco cade di norma di lunedì, secondo il calendario di Borsa Italiana, con record date il giorno lavorativo successivo e pagamento il giorno dopo ancora. Le date esatte sono nel comunicato della società e nel calendario finanziario pubblicato a inizio anno.
Cosa succede al prezzo nel giorno di stacco
Dal giorno di stacco l'azione non incorpora più il diritto al dividendo, quindi il prezzo si riduce, a parità di altre condizioni, di un importo vicino al dividendo lordo.
Esempio
Un investitore possiede 2.000 azioni che chiudono venerdì a 10,00 €. Il dividendo è di 0,40 € per azione, con stacco lunedì.
| Voce | Prima dello stacco | Dopo lo stacco |
|---|---|---|
| Prezzo teorico | 10,00 € | 9,60 € |
| Valore del pacchetto | 20.000 € | 19.200 € |
| Dividendo lordo | – | 800 € |
| Ritenuta 26% | – | −208 € |
| Dividendo netto accreditato | – | 592 € |
| Totale (titoli + netto) | 20.000 € | 19.792 € |
Il dividendo non crea ricchezza dal nulla: trasforma parte del valore dell'azione in liquidità, su cui si pagano le imposte. Per questo, sui grafici non rettificati, il giorno di stacco appare un piccolo gap al ribasso (vedi come leggere un grafico). Sui listini il calo del prezzo si confonde con il normale andamento del mercato della giornata.
Frequenza: acconto, saldo e dividendi trimestrali
Le società italiane pagano con frequenze diverse:
| Schema | Esempi |
|---|---|
| Annuale (unica soluzione, in primavera dopo l'assemblea) | Molte società a media capitalizzazione |
| Acconto + saldo | Enel (stacchi a gennaio e luglio), Intesa Sanpaolo (acconto in autunno, saldo in primavera) |
| Trimestrale | Eni distribuisce in quattro tranche |
L'acconto sui dividendi è deliberato dal consiglio di amministrazione sulla base dei conti dell'esercizio in corso, alle condizioni dell'art. 2433-bis del codice civile; il saldo è approvato dall'assemblea con il bilancio. Per un confronto tra titoli con frequenze diverse si usa la somma dei dividendi di 12 mesi: vedi rendimento da dividendo.
Tassazione dei dividendi
Per una persona fisica residente in Italia, che detiene azioni al di fuori di un'attività d'impresa:
- Dividendi italiani: ritenuta a titolo d'imposta del 26%, applicata dall'intermediario. Non vanno indicati in dichiarazione.
- Dividendi esteri: si applica prima la ritenuta del Paese della società, poi il 26% italiano sull'importo netto ricevuto. Per i titoli USA, con il modulo W-8BEN la ritenuta americana scende dal 30% al 15%.
- Nessuna compensazione: i dividendi sono redditi di capitale e non possono essere compensati con minusvalenze.
Esempio: dividendo USA da 100 dollari
| Passaggio | Importo |
|---|---|
| Dividendo lordo | 100,00 $ |
| Ritenuta USA 15% (con W-8BEN) | −15,00 $ |
| Netto frontiera | 85,00 $ |
| Imposta italiana 26% sul netto frontiera | −22,10 $ |
| Netto finale | 62,90 $ (prelievo complessivo 37,1%) |
Il 26% italiano si applica sul netto frontiera e, trattandosi di imposta sostitutiva, non dà diritto al credito per le imposte pagate all'estero: la doppia imposizione si riduce solo applicando l'aliquota convenzionale prevista dal trattato (direttamente o chiedendo un rimborso al Paese estero). Approfondisci nella guida sulla tassazione delle azioni.
Dividendo in azioni e scrip dividend
Alcune società offrono la possibilità di ricevere il dividendo in nuove azioni invece che in denaro (scrip dividend). Il numero di azioni assegnate dipende da un prezzo di riferimento fissato dalla società. Per l'azionista è un modo di reinvestire senza commissioni; per la società è un modo di trattenere liquidità. Le regole fiscali dipendono dalla struttura dell'operazione e vanno lette nel documento informativo.
Dividendi straordinari, riserve e restituzioni di capitale
Non tutte le distribuzioni sono dividendi ordinari:
- Dividendo straordinario: distribuzione una tantum, spesso dopo la cessione di un'attività o in presenza di capitale in eccesso. Il prezzo si riduce allo stacco come per un dividendo ordinario, ma l'importo non è indicativo dei pagamenti futuri.
- Distribuzione di riserve di utili: tassata come un dividendo.
- Restituzione di riserve di capitale (ad esempio riserve da sovrapprezzo azioni): in linea generale non è tassata all'incasso ma riduce il costo fiscale delle azioni, con effetto sulla futura plusvalenza. Il trattamento dipende dalla natura della riserva indicata dalla società.
Esempio: riduzione del costo fiscale
Un investitore possiede 1.000 azioni con costo fiscale di 12,00 € ciascuna. La società restituisce 0,50 € per azione da riserve di capitale. L'investitore incassa 500 € senza ritenuta, e il costo fiscale scende a 11,50 €. Se in seguito vende a 13,00 €, la plusvalenza imponibile è (13,00 − 11,50) × 1.000 = 1.500 €, anziché 1.000 €: l'imposta è rinviata, non annullata.
Nei comunicati di pagamento le società indicano la natura fiscale di ogni importo; in regime amministrato l'intermediario applica il trattamento corretto.
Cosa guardare oltre l'importo
- Sostenibilità: payout molto elevati, o dividendi superiori al free cash flow, possono essere ridotti in futuro. Vedi analisi fondamentale.
- Vincoli regolamentari: banche e assicurazioni distribuiscono nei limiti dei requisiti patrimoniali.
- Buyback: alcune società, come Ferrari, affiancano al dividendo programmi di riacquisto rilevanti; altre non distribuiscono dividendi.
- Calendario: le date di stacco dei titoli del FTSE MIB si concentrano tra aprile e giugno, con un secondo gruppo di acconti tra novembre e gennaio.
Puoi stimare l'incasso netto di un portafoglio con il calcolatore dei dividendi.
Domande frequenti
Fino a quando devo comprare le azioni per avere il dividendo?
Bisogna comprarle entro la chiusura della seduta precedente la data di stacco (ultimo giorno "cum dividendo"). Con il ciclo di regolamento T+2, un acquisto eseguito quel giorno viene registrato entro la record date. Chi compra nel giorno di stacco acquista il titolo già senza dividendo.
Se vendo il giorno dello stacco perdo il dividendo?
No. Chi possiede le azioni alla chiusura del giorno precedente lo stacco ha diritto al dividendo anche se vende nel giorno di stacco o dopo, perché al regolamento la posizione risulta registrata alla record date.
Comprare prima dello stacco e vendere dopo permette di guadagnare il dividendo?
In linea teorica no: il prezzo si riduce di un importo vicino al dividendo lordo, mentre l'investitore incassa il dividendo netto dopo la ritenuta del 26%, e paga commissioni e, sui titoli italiani, la Tobin tax in acquisto. Inoltre la minusvalenza realizzata in vendita non può essere compensata con il dividendo, che è un reddito di capitale.
Una società è obbligata a pagare il dividendo?
No. La distribuzione è decisa ogni anno dall'assemblea su proposta del consiglio di amministrazione, nei limiti degli utili e delle riserve disponibili. Le politiche dei piani strategici sono obiettivi, non impegni giuridici: nel 2020, ad esempio, molte banche europee sospesero i dividendi su raccomandazione della BCE.
Approfondimenti
- Rendimento da dividendoFormula del dividend yield, versione netta, yield on cost, payout e le trappole dei rendimenti elevati.
- Tassazione azioniRedditi diversi e di capitale, zainetto fiscale, bollo, Tobin tax e azioni estere, con esempi di calcolo.
- Calcolatore dividendiRendimento da dividendo lordo e netto, incasso annuo dopo il 26% e l'eventuale ritenuta estera.
- BuybackRegole del riacquisto di azioni proprie, effetto su EPS e quote dei soci, differenze con il dividendo, esempi di Intesa e UniCredit.
- Cos'è un titolo azionarioChe cosa si compra davvero con un'azione: diritti del socio, formazione del prezzo, categorie e rischi.
Contenuto a scopo educativo e informativo redatto dal titolo.org team: non è consulenza finanziaria o fiscale né raccomandazione personalizzata. Verifica sempre le condizioni ufficiali presso le fonti istituzionali. Leggi il disclaimer.