Andamento storico dello spread BTP-Bund
Il grafico mostra la differenza tra il rendimento dei titoli di Stato italiani e tedeschi a lungo termine (circa 10 anni), in punti percentuali: moltiplica per 100 per ottenere i punti base. Sono ben visibili il picco della crisi del debito sovrano del 2011-2012 e le tensioni del 2018 e del 2022.
I rendimenti dei titoli di Stato in tempo reale non sono disponibili nei widget gratuiti. I grafici dei rendimenti usano la serie ufficiale OCSE sui titoli a lungo termine (circa 10 anni), pubblicata da FRED con frequenza mensile: è adatta a leggere i trend, non le oscillazioni di giornata.
Per una lettura di giornata, gli operatori confrontano i future Eurex su BTP e Bund: quando il future BTP sale più del future Bund, lo spread si sta restringendo.
Come si calcola lo spread
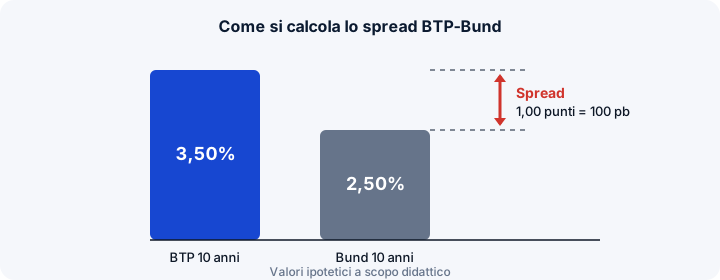
La formula è semplice: spread = rendimento BTP 10 anni − rendimento Bund 10 anni. Se il BTP rende il 3,50% e il Bund il 2,50%, lo spread è 1,00 punto percentuale, cioè 100 punti base (pb). Il calcolo si fa sui titoli benchmark, cioè le emissioni decennali più recenti e scambiate; quando il benchmark cambia, lo spread può spostarsi di qualche punto base senza che sia cambiato il rischio percepito.
Lo spread può variare per motivi diversi: un aumento può derivare da un rialzo del rendimento italiano, da un calo di quello tedesco o da entrambi. Per questo è utile osservare sempre anche i due rendimenti separatamente.
Cosa misura e cosa lo muove
Poiché Italia e Germania condividono la stessa valuta e la stessa banca centrale, la differenza di rendimento riflette principalmente:
- Rischio di credito: debito pubblico (in Italia oltre il 130% del PIL negli ultimi anni), deficit, crescita economica e giudizi delle agenzie di rating.
- Rischio politico: stabilità del governo, leggi di bilancio, rapporti con le regole fiscali europee.
- Liquidità e domanda: in fasi di stress gli investitori si spostano verso i titoli considerati più sicuri (flight to quality), comprimendo il rendimento del Bund.
- Politica monetaria: programmi di acquisto della BCE e strumenti come il Transmission Protection Instrument (TPI), annunciato nel 2022 per contrastare allargamenti degli spread non giustificati dai fondamentali.
Le tappe storiche dello spread
| Periodo | Contesto | Spread indicativo |
|---|---|---|
| 2002–2007 | Convergenza dopo l'introduzione dell'euro | Sotto i 50 pb |
| Novembre 2011 | Crisi del debito sovrano, cambio di governo | Picco oltre 550 pb |
| 2012 | Discorso “whatever it takes” di Draghi e programma OMT | Progressivo rientro |
| 2018 | Tensioni sulla legge di bilancio | Sopra i 300 pb |
| Marzo 2020 | Pandemia, poi programma PEPP della BCE | Rialzo temporaneo, poi calo |
| 2022 | Rialzo dei tassi BCE, annuncio del TPI | Oscillazioni tra circa 130 e 250 pb |
Per l'andamento più recente si possono consultare il grafico storico e i future su BTP e Bund in apertura di pagina.
Effetti dello spread: un esempio sul debito
Lo spread conta perché influisce sul costo del nuovo debito. Il Tesoro emette ogni anno diverse centinaia di miliardi di euro di titoli per finanziare il deficit e rimborsare quelli in scadenza. Ipotizziamo emissioni di medio-lungo termine per 300 miliardi in un anno: 100 punti base di spread in più comporterebbero, a regime, circa 3 miliardi di interessi annui aggiuntivi su quelle sole emissioni. L'effetto si accumula man mano che il debito viene rinnovato a tassi più alti, mentre è più lento nel breve perché la vita media del debito italiano è di diversi anni.
Altri canali di trasmissione:
- Banche: detengono molti titoli di Stato; un aumento dello spread riduce il valore di quei titoli e aumenta il costo della raccolta. Per questo i titoli bancari del settore banche sono tra i più sensibili allo spread.
- Imprese e famiglie: il costo del credito tende ad allinearsi, con ritardo, al costo di finanziamento del sistema Paese.
- Risparmiatori: chi possiede BTP vede scendere il prezzo dei titoli quando lo spread si allarga; chi compra in quelle fasi ottiene rendimenti più alti, a fronte di un rischio percepito maggiore.
Spread rispetto ad altri Paesi
Lo stesso calcolo si può fare rispetto ad altri titoli di Stato: lo spread BTP-OAT (Francia) e BTP-Bonos (Spagna) aiutano a capire se un movimento riguarda l'Italia in particolare o l'intera periferia dell'area euro. I rendimenti dei principali titoli sovrani sono confrontati nella pagina sui titoli di Stato esteri, mentre il funzionamento del rendimento a scadenza è spiegato nella pagina sul rendimento dei BTP.
Spread e rating
Le agenzie di rating (S&P Global, Moody's, Fitch, DBRS Morningstar) esprimono giudizi sul merito di credito dell'Italia. L'Italia è da anni nella fascia investment grade, sopra la soglia che separa i titoli considerati a basso rischio da quelli speculativi. Le revisioni di rating e di outlook sono eventi seguiti dal mercato perché possono modificare la platea di investitori istituzionali che, per regolamento, acquistano solo titoli sopra una certa soglia di giudizio. Spesso però il mercato anticipa le decisioni delle agenzie, e lo spread si muove prima dell'annuncio.
Leggere le variazioni in punti base
Le variazioni dello spread si commentano in punti base. Alcuni esempi con valori ipotetici:
| BTP 10 anni | Bund 10 anni | Spread | Lettura |
|---|---|---|---|
| 3,60% | 2,60% | 100 pb | Situazione di partenza |
| 3,80% | 2,60% | 120 pb | Allargamento dovuto al solo rendimento italiano |
| 3,60% | 2,40% | 120 pb | Allargamento dovuto al calo del Bund |
| 3,90% | 2,90% | 100 pb | Spread invariato, ma rendimenti saliti per entrambi |
L'ultimo caso mostra che uno spread stabile non significa costo del debito stabile: per lo Stato e per chi possiede BTP conta anche il livello assoluto dei rendimenti.
Domande frequenti
Come si calcola lo spread BTP-Bund?
Si sottrae il rendimento del Bund decennale da quello del BTP decennale e si esprime il risultato in punti base (1 punto percentuale = 100 punti base). Con BTP al 3,50% e Bund al 2,50% lo spread è di 100 punti base.
Perché si usa il Bund tedesco come riferimento?
Perché la Germania è il principale emittente dell'area euro con il rating più elevato e un mercato molto liquido. Il Bund è quindi considerato il titolo a minore rischio di credito in euro; la differenza di rendimento isola il premio per il rischio specifico di un Paese.
Qual è stato lo spread massimo tra BTP e Bund?
Il picco storico dall'introduzione dell'euro è stato raggiunto nel novembre 2011, durante la crisi del debito sovrano, quando lo spread superò i 550 punti base.
Lo spread influenza i mutui?
Indirettamente. Uno spread elevato aumenta il costo con cui le banche italiane si finanziano, perché il loro merito di credito è legato a quello dello Stato. Nel tempo ciò può riflettersi sui tassi offerti per mutui e prestiti, in particolare a tasso fisso.
Approfondimenti
- Rendimento BTPAndamento dei rendimenti BTP, rendimento a scadenza lordo e netto, curva e duration.
- Titoli di Stato esteriBund, OAT, Bonos, Treasury e Gilt: rendimenti live, rischio cambio e tassazione.
- BTPCedola fissa semestrale, scadenze da 2 a 50 anni: meccanismi, prezzo, rateo ed esempio numerico.
- BancheMargine d'interesse, CET1, dividendi e risiko: come leggere i titoli bancari di Piazza Affari.
Contenuto a scopo educativo e informativo redatto dal titolo.org team: non è consulenza finanziaria o fiscale né raccomandazione personalizzata. Verifica sempre le condizioni ufficiali presso le fonti istituzionali. Leggi il disclaimer.