Grafico del titolo INWIT
Cosa fa INWIT
INWIT nasce nel 2015 dallo scorporo delle torri di Telecom Italia e viene quotata in Borsa lo stesso anno. Nel 2020 si fonde con le torri italiane di Vodafone, diventando la prima tower company del Paese con oltre 20.000 siti. Oggi gestisce torri, tralicci e coperture indoor (DAS) in stadi, ospedali, metropolitane e altri luoghi ad alta densità di traffico, oltre a soluzioni di small cell per il 5G.
INWIT non offre servizi telefonici: affitta spazio, energia e servizi di manutenzione agli operatori mobili, che installano sulle torri le proprie antenne. I clienti cosiddetti anchor sono TIM e Fastweb+Vodafone (dopo l'integrazione di Vodafone Italia in Fastweb, gruppo Swisscom); gli altri operatori, come Iliad e WindTre, e i nuovi clienti (FWA, IoT, broadcaster) sono ospiti aggiuntivi.
Come guadagna: il modello delle torri
Il business è simile a quello di un'infrastruttura immobiliare specializzata: contratti di lunga durata (Master Service Agreement) con canoni indicizzati all'inflazione, costi operativi concentrati in affitti dei terreni ed energia, e una quota molto alta dei ricavi che si trasforma in margine operativo.
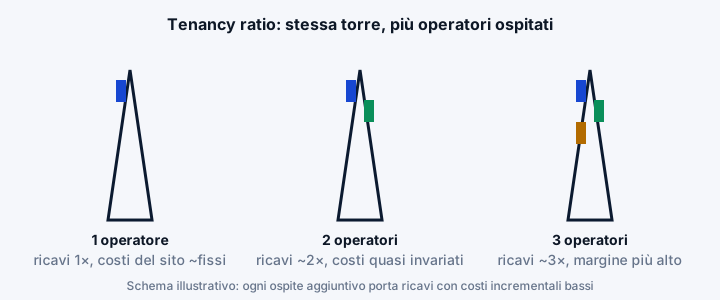
Le metriche da leggere sono:
- Tenancy ratio: operatori medi per torre. INWIT ha un rapporto superiore a 2, grazie ai due anchor che occupano gran parte dei siti.
- Nuovi punti di presenza (PoP) e nuove torri costruite: misurano la crescita organica.
- EBITDAaL (EBITDA dopo i leasing) e free cash flow ricorrente: poiché i terreni sono in gran parte in affitto, il costo dei leasing va sottratto per leggere la redditività reale.
- Debito netto/EBITDA: le tower company usano molta leva finanziaria; la sensibilità ai tassi d'interesse è simile a quella di utility e infrastrutture regolate.
Nel 2025 i ricavi sono stati nell'ordine di 1,1 miliardi di euro, con margini EBITDA tra i più alti di Piazza Affari.
Il contenzioso con TIM e Fastweb+Vodafone
Il punto di forza storico di INWIT, la dipendenza da due clienti con contratti lunghi, nel 2025–2026 è diventato il principale fattore di rischio. TIM e Fastweb+Vodafone hanno inviato disdette o contestazioni sui contratti quadro: secondo Fastweb+Vodafone l'accordo termina a marzo 2028, mentre INWIT sostiene che i contratti siano validi fino al 2038 e che la disdetta sia priva di fondamento giuridico.
- INWIT ha presentato ricorsi in tribunale; la richiesta di misure cautelari è stata respinta e la questione di fondo è rinviata al giudizio di merito.
- Secondo quanto riportato dalla stampa, le parti dovranno definire entro marzo 2027 un piano di migrazione della rete previsto dai contratti.
- La riduzione delle stime collegata alla vicenda ha provocato un forte calo del titolo in poche sedute.
Con il passaggio di TIM sotto il controllo di Poste Italiane, nell'ottobre 2026 il direttore generale Diego Galli si è detto disponibile a un dialogo con il nuovo azionista di TIM. Alcuni analisti, come riportato dalla stampa a luglio 2026, consideravano una rinegoziazione commerciale più probabile di una separazione completa.
Dividendo INWIT
INWIT è stata tradizionalmente un titolo da dividendo crescente, sostenuto da flussi di cassa prevedibili e affiancato in alcuni anni da programmi di riacquisto di azioni proprie. La revisione dell'outlook legata al contenzioso rende però la politica futura meno prevedibile: importi e date di stacco vanno verificati nel calendario finanziario della società.
Per una persona fisica residente il dividendo è tassato al 26%. Il rendimento si stima con il calcolatore dei dividendi; vedi anche la guida al rendimento da dividendo.
Azionariato e governance
Il capitale è controllato da due grandi investitori infrastrutturali legati da un patto:
- Ardian, tramite Daphne 3, con circa il 30%;
- Oak Holdings, veicolo che riunisce Vodafone (ex Vantage Towers), KKR e Global Infrastructure Partners, con circa un terzo del capitale.
Il flottante è intorno a un quarto del capitale. Dal 2026 la stampa riferisce che i soci di controllo stanno lavorando a un possibile delisting, cioè all'acquisto delle azioni sul mercato tramite un'OPA. A fine ottobre 2026 non risultava alcuna offerta formale. La gestione operativa è affidata al direttore generale Diego Galli.
Fattori da monitorare
Fattori positivi da monitorare
- Esito delle trattative o delle cause con TIM e Fastweb+Vodafone.
- Annunci ufficiali su un eventuale delisting da parte dei soci di controllo.
- Domanda di nuove coperture 5G, indoor e per servizi FWA.
- Andamento dei tassi d'interesse, che incide sul costo del debito e sulla valutazione delle infrastrutture.
Fattori di rischio
- Concentrazione dei clienti: due operatori generano la grande maggioranza dei ricavi.
- Consolidamento del mercato mobile: meno operatori significa meno ospiti potenziali per torre.
- Leva finanziaria e rischio di rifinanziamento in caso di tassi elevati.
- Costi energetici e dei terreni in affitto.
Confronto con i concorrenti
A Piazza Affari il comparabile più vicino è Rai Way, che gestisce torri per la diffusione radiotelevisiva. Per profilo di flussi di cassa INWIT viene spesso accostata alle infrastrutture regolate come Terna e Snam, ma a differenza di queste i suoi ricavi dipendono da contratti privati con pochi clienti e non da una tariffa fissata da un'autorità. Vedi anche TIM, cliente e controparte del contenzioso, e il settore telecomunicazioni.
Dati finanziari di INWIT
Il pannello riporta i principali dati di bilancio e gli indicatori di valutazione di INWIT (ricavi, margini, utile per azione, rapporti come P/E e P/B), aggiornati automaticamente da TradingView. Per il significato degli indicatori vedi le guide su rapporto prezzo/utili e analisi fondamentale.
Domande frequenti
Perché il titolo INWIT è sceso nel 2026?
TIM e Fastweb+Vodafone, i due clienti principali, hanno contestato la durata dei contratti quadro (MSA) di ospitalità sulle torri. INWIT sostiene che restino validi fino al 2038 e ha avviato azioni legali; la riduzione dell'outlook legata alla vicenda ha pesato sul titolo.
Chi sono gli azionisti di INWIT?
Il controllo è condiviso tra Ardian (tramite il veicolo Daphne 3, circa il 30%) e Oak Holdings, veicolo che riunisce Vodafone, KKR e GIP, con circa un terzo del capitale. Il flottante è intorno a un quarto del capitale; le percentuali esatte sono nelle comunicazioni Consob.
INWIT sarà delistata?
A ottobre 2026 la stampa riferisce che i soci di controllo stanno valutando un'operazione di delisting, ma non è stata annunciata alcuna offerta formale. Fino a un eventuale annuncio ufficiale si tratta di indiscrezioni.
Che cos'è il tenancy ratio?
È il numero medio di operatori ospitati su ciascuna torre. Più è alto, più i ricavi per sito crescono a fronte di costi quasi fissi: è l'indicatore chiave del modello di business delle tower company.
Titoli correlati
Altre società del settore telecomunicazioni o con un profilo confrontabile:
Ultime notizie su INWIT
Contenuto a scopo educativo e informativo. Questa scheda su INWIT descrive la società e il funzionamento del titolo: non è consulenza finanziaria o raccomandazione personalizzata, né sollecitazione all'acquisto o alla vendita di strumenti finanziari. Quotazioni e dati di mercato possono essere differiti. Consulta il disclaimer e la metodologia.